◆ OCTOBRE 2026
LA
NEWSLETTER
Peut-on parler d’une finance chrétienne ?
À l’occasion de la récente venue du pape Léon XIV en France, plusieurs articles sont parus dans la presse financière spécialisée reprenant l’expression « finance chrétienne ».
À première vue, l’expression « finance chrétienne » peut interpeller. À l’heure où les investisseurs recherchent du sens, où les critères ESG se généralisent et où de nombreux fonds revendiquent une « inspiration » religieuse, certains seraient tentés d’y voir l’émergence d’un nouveau modèle financier. Le message de l’Église est cependant plus subtil.
Depuis une quinzaine d’années, le Vatican multiplie les prises de parole sur les questions économiques. De Caritas in Veritate de Benoît XVI au récent Mensuram Bonam, la doctrine sociale de l’Église ne cesse de rappeler que la finance n’est pas une fin en soi. Elle est un outil qui doit servir le développement humain et le bien commun. En cela, l’Église prend acte du rôle considérable qu’occupent aujourd’hui les marchés financiers dans l’organisation du monde. Faut-il pour autant parler d’une « finance chrétienne » ? La réponse est clairement : non, si l’on entend par là un label, une certification ou un ensemble de produits garantis conformes à une doctrine religieuse. La finance n’est pas chrétienne ou non chrétienne. Tout dépend de l’usage que l’on en fait et des finalités qu’elle poursuit.
L’Église invite plutôt à exercer un discernement moral permanent face à des situations complexes. La pensée chrétienne ne peut se réduire aux seuls critères ESG, même si l’investissement responsable a contribué à élargir la réflexion des acteurs financiers. La vision chrétienne va ainsi plus loin. Elle s’appuie sur une conception globale de la personne humaine, de la famille, de la solidarité et de la dignité de la vie, autant de dimensions qui ne se retrouvent pas toujours dans les grilles d’analyse extra-financières actuelles.
Depuis plus de 10 ans, en partenariat avec une agence de notation indépendante, SAGIS s’attache à analyser et à décrypter, avec différents filtres, les stratégies extra-financières des gérants qu’elle sélectionne. SAGIS apporte ainsi son expertise dans la construction et le suivi des investissements financiers, notamment auprès de congrégations, diocèses, fondations et associations, en cohérence avec leur mission.
Mériadec Portier
Directeur Général
Les données contenues dans cette publication sont uniquement mentionnées à titre d’information, ne constituent en aucun cas une offre commerciale, un conseil juridique ou fiscal et ne visent pas la situation particulière d’une personne physique ou morale. Nous vous invitons à vérifier ces données auprès des services fiscaux avant utilisation et nous déclinons toute responsabilité en cas de pertes directes ou indirectes liées à l’usage de ces données.
MARCHÉS FINANCIERS
Bilan macro-économique et des marchés financiers depuis mai 2026
Contexte macro-économique
Depuis mai dernier, date de notre dernière newsletter, le scénario de désinflation a laissé place à un environnement beaucoup plus incertain, proche de la stagflation. Certes, l’économie mondiale résiste et le FMI prévoit encore une croissance mondiale de 3 % en 2026 et 3.4 % en 2027, soutenue par l’investissement technologique et l’IA aux États-Unis, et par le plan de relance budgétaire allemand en zone euro. Mais la désinflation s’est interrompue et les risques géopolitiques et financiers se sont accrus. Le principal changement depuis le printemps se trouve dans le prolongement du choc énergétique lié à l’enlisement du conflit au Moyen-Orient. Après une brève détente au début de l’été, à la suite de la signature d’un mémorandum entre les belligérants, le Brent est repassé largement au-dessus des 100 $, tandis que l’inflation américaine atteignait 3.4 % en août et celle de la zone euro 3.3 %. L’énergie commence donc à contaminer les anticipations d’inflation et les coûts de production. Ainsi, depuis le mois de mai dernier, le thème dominant est passé d’un scénario de faible ralentissement de la croissance accompagné d’une désinflation, à un scénario de croissance résiliente assortie d’une inflation énergétique persistante et de taux durablement élevés.
Source : Les Echos
Principaux marchés financiers depuis le début de l’année 2026
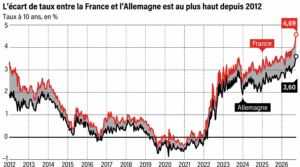
La première caractéristique des marchés depuis mai est un découplage spectaculaire entre actions et obligations. Les actions ont globalement résisté, alors que les obligations souveraines ont subi une forte remontée des rendements. Le « Treasury » 10 ans américain est passé d’environ 4.7 % en juillet à plus de 5 % en septembre, son niveau le plus élevé depuis 2007. Les taux européens ont suivi, dans un mouvement alimenté par l’inflation, les déficits publics et la hausse de la prime de terme (supplément de rendement lié à la durée). Ainsi, le taux d’Etat allemand 10 ans est passé de 2.8 % début juillet à plus de 3.5 %, tandis que l’OAT française de même échéance a progressé encore plus fortement de 3.7 % à 4.7 % sur la même période. La prime de risque sur la France a logiquement augmenté à l’approche d’un budget qui ne pourra certainement pas stabiliser la dette, et d’une élection présidentielle, dont les favoris actuels ne semblent guère motivés pour inverser la tendance (c’est un euphémisme).
Sur les marchés d’actions, les indices américains ont continué de progresser malgré ce contexte. Le S&P 500 gagne environ 10 % depuis le début de l’année, tandis que le Nasdaq bénéficie toujours de l’enthousiasme relatif à l’IA.
L’Europe a également bien résisté. Le STOXX 600 progresse d’environ 7,5 % depuis le début de l’année, mais avec une composition très différente des indices américains : banques, valeurs industrielles, défense et énergie ont longtemps soutenu la performance. Les valeurs de consommation discrétionnaire sont en revanche nettement plus faibles.
Source : Les Echos
Conclusion / Perspectives
Depuis le printemps, l’environnement macroéconomique et financier a progressivement changé de régime. La résilience de la croissance mondiale, notamment américaine, s’accompagne désormais de tensions inflationnistes plus persistantes, renforcées par le choc énergétique. Les banques centrales sont ainsi contraintes de maintenir, voire de durcir, leur politique monétaire : la Fed a récemment relevé ses taux et la BCE a porté son taux de dépôt à 2.50 %, tout en anticipant une inflation de 3 % en 2026 dans la zone euro.
La principale rupture se situe toutefois sur les marchés obligataires. La remontée des taux longs traduit moins une anticipation de resserrement monétaire classique qu’une combinaison de prime d’inflation, déficits budgétaires élevés, abondance de l’offre obligataire et vigueur de la demande privée d’investissement. Le taux 10 ans américain a ainsi atteint 5.21 %, son plus haut niveau depuis 2007.
À court terme, ce nouvel environnement plaide pour une volatilité durable des taux et des primes de risque. Les perspectives des marchés dépendront surtout de la capacité des banques centrales à contenir l’inflation, et de ce point de vue, la récente hausse des taux directeurs de la FED est une bonne nouvelle. Un reflux des prix
de l’énergie et des indicateurs d’activité pourrait permettre une détente des taux longs, à l’inverse, la persistance de l’inflation et des déficits maintiendrait la pression
sur les obligations et pourrait progressivement peser sur les valorisations des actions.
Didier Pruvost
Directeur des Gestions
AVERTISSEMENT
La valeur d’un investissement et les revenus attachés peuvent varier à la hausse comme à la baisse. Certains peuvent présenter des risques de perte en capital. Les performances passées ne préjugent pas des performances futures. Cette publication ne peut être reproduite en totalité ou partie sans autorisation de Sagis AM. Les informations contenues dans ce document sont le reflet de notre analyse et de celle de nos gérants partenaires, gérants des fon ds maîtres des compartiments nourriciers S TEMPO de l’OPCVM Sagis Invest à la date d’édition, fondées sur des sources considérées comme fiables. Aucune information contenue dans cette publication ne constitue une offre ou une sollicitation de notre part de fournir un conseil ou un service d’investissement ou pour acheter ou vendre des instruments financiers. Nous déclinons toute responsabilité en cas de pertes directes ou indirectes. Les données figurant dans cette publication sont fournies à titre d’information uniquement.
PATRIMOINE
Le patrimoine artistique, un actif à part entière
Avec 4,5 milliards de dollars de ventes en 2025, la France conserve sa quatrième place sur le marché mondial de l’art. Au-delà de leur dimension émotionnelle et culturelle, tableaux, sculptures ou objets de collection occupent une place importante dans les patrimoines privés.
Actif de diversification par excellence, l’objet d’art trouve sa place dans une allocation patrimoniale à condition de respecter les volontés de son propriétaire
mais également l’équilibre familial en cas de transmission.
Constituer une collection, financer, transporter, stocker, assurer ou céder une œuvre sont autant d’étapes spécifiques qui méritent une attention particulière.
À titre d’exemple, la vente d’un objet d’art peut se faire selon différentes modalités : transaction de gré à gré, mise en valeur par une galerie ou cession par une maison de ventes.
Une fiscalité propre s’applique dès lors que le prix de vente excède 5 000 euros :
- Une taxe forfaitaire sur les objets d’art, au taux global de 6,5 % du prix de vente ;
- Un régime des plus-values sur biens meubles taxé 36,2 % avec un abattement progressif pouvant conduire à une exonération totale après vingt-deux ans de détention.
Le régime le plus pertinent dépend de plusieurs facteurs : prix d’acquisition connu ou non, durée de détention, montant de la plus-value latente. Une bonne traçabilité et un accompagnement adapté permettent ainsi d’aborder la cession dans les meilleures conditions.
Parce qu’il est à la fois passion, patrimoine et qu’il constitue un actif à part entière, l’objet d’art mérite un suivi à la hauteur de sa singularité. Nous sommes en mesure de vous accompagner dans cette réflexion et vous mettons en relation avec l’expert idoine.
Pauline Rouxel et Marion Delalande
Family Officer
ENTREPRISE
Pacte Dutreil
Le pacte Dutreil a été instauré par la loi du 1er août 2003.
Il s’agit d’un dispositif fiscal visant à faciliter la transmission d’entreprises familiales par donation ou succession.
L’objectif est de protéger le tissu entrepreneurial français en préservant le contrôle familial des entreprises et en évitant leur rachat par des entités étrangères.
Sous réserve de plusieurs conditions, ce dispositif permet de bénéficier d’une exonération de 75% de la valeur des titres transmis lors d’une donation ou d’une succession.
Il s’applique aux sociétés (ou entreprises individuelles) dont l’activité est industrielle, commerciale, artisanale, agricole ou libérale. Sont exclues les activités purement civiles ou patrimoniales (telles que la location immobilière ou la gestion de portefeuille).
Les holdings peuvent en bénéficier si elles prouvent qu’elles animent activement un groupe et participent à sa gestion. Il peut s’agir de la réalisation de services spécifiques : administratifs, juridiques, comptables, etc.
Un engagement collectif de conservation des titres à transmettre doit être pris pour une durée minimum de 2 ans. La part de capital concernée doit être d’au moins 34 % pour une entreprise non cotée et 20 % pour une entreprise cotée. A noter qu’il peut s’agir d’un « engagement unilatéral de conservation » si le donateur est le seul signataire, la fraction minimale de capital concerné devant être respectée. Cet engagement collectif (ou unilatéral) doit être en cours au moment de la donation.
Une fois la transmission actée, chaque donataire (ou héritier) doit conserver les titres pendant au moins 6 ans (soit un allongement de 2 ans depuis la loi de finances pour 2026).
Au moins l’un des signataires doit exercer une fonction de direction ou son activité principale dans l’entreprise pendant toute la durée de l’engagement collectif et 3 ans après la transmission.
Le dispositif impose donc un engagement minimum de conservation de 8 ans.
La loi de finances pour 2026 a durci certaines conditions.
Sont désormais exclus de la base de transmission :
- Les biens somptuaires qui ne sont pas exclusivement affectés à l’activité opérationnelle : la chasse et la pêche, certains véhicules de plaisance, les yachts, les bijoux, les métaux précieux et les objets d’art de collection, les logements et résidences etc.
- Les activités de location meublée.
À noter l’importance « d’entretenir » son pacte Dutreil en vérifiant régulièrement la capacité à démontrer
le caractère animateur d’une holding ou l’utilité du cash détenu à l’activité opérationnelle.
Lorsque les conditions sont respectées, les avantages fiscaux sont les suivants :
- Exonération de 75 % de la valeur des titres ou de l’entreprise transmise. Les droits de mutation sont ainsi calculés sur 25 % de la valeur restante ;
- Possibilité de cumuler avec l’abattement de 100 000 € par parent et par enfant ;
- Réduction de 50 % des droits pour une donation réalisée avant 70 ans et en pleine propriété.
Bien plus qu’un simple avantage fiscal, le Pacte Dutreil est un précieux outil de transmission de l’entreprise familiale, dès lors qu’il est bien anticipé.
Marion Le Coguiec
Ingénieur patrimonial
Mylène Fourcade
Family Officer
AVERTISSEMENT
Les données contenues dans cette publication sont uniquement mentionnées à titre d’information, ne constituent en aucun cas une offre commerciale, un conseil juridique ou fiscal et ne visent pas la situation particulière d’une personne physique ou morale. Nous vous invitons à vérifier ces données auprès des services fiscaux avant utilisation et nous déclinons toute responsabilité en cas de pertes directes ou indirectes liées à l’usage de ces données.
 Des stratégies raisonnées